Apa itu payment gateway? Definisi, fungsi, dan cara kerjanya
Aug 28, 2026
/
By Faradilla A.
/
8 menit Dibaca
Payment gateway adalah teknologi yang mengirimkan data pembayaran secara aman antara pelanggan, merchant, dan bank yang terlibat dalam transaksi.
Sistem ini mengenkripsi informasi kartu atau dompet digital, mengirimkan permintaan otorisasi ke bank penerbit, lalu menyampaikan hasil persetujuan atau penolakan dalam hitungan detik.
Setiap transaksi melewati serangkaian tahapan untuk memvalidasi informasi pembayaran, memastikan ketersediaan dana, dan memulai proses transfer antarlembaga keuangan.
Namun, payment gateway tidak sebatas membantu proses persetujuan transaksi; tapi juga menangani otorisasi, enkripsi, dan settlement, bekerja bersama payment processor, serta tersedia dalam beberapa jenis. Karena itu, apabila ingin mengintegrasikan payment gateway ke sistem pembayaran bisnis Anda, pertimbangkan pilihannya dengan cermat agar terhindar dari risiko yang merugikan.
Fungsi utama payment gateway
Payment gateway memiliki empat fungsi utama: otorisasi, enkripsi, deteksi penipuan, dan settlement.
Otorisasi
Otorisasi memastikan bahwa informasi pembayaran pelanggan valid dan saldo atau limit kredit yang tersedia mencukupi.
Saat pelanggan memasukkan informasi kartu di website ecommerce, payment gateway mengirimkan data tersebut ke bank penerbit untuk meminta persetujuan. Kalau informasi kartu valid dan saldo atau limit kredit mencukupi, bank akan menyetujui transaksi. Kalau tidak, transaksi akan ditolak dalam hitungan detik.
Pada tahap inilah pelanggan akan melihat pesan seperti “Pembayaran disetujui” atau “Kartu ditolak” setelah mengirimkan informasi pembayaran.
Enkripsi
Enkripsi melindungi data pembayaran sensitif saat dikirim antara browser pelanggan, server merchant, dan bank. Nomor kartu dan informasi pribadi diubah menjadi kode yang tidak bisa dibaca selama proses pengiriman sehingga kalaupun data tersebut disadap, isinya tidak bisa dibaca atau disalahgunakan.
Misalnya, saat pelanggan memasukkan nomor kartu di halaman checkout website ecommerce, nomor tersebut dienkripsi sebelum dikirim dari browser ke server. Kalaupun ada pihak yang berhasil menyadap data selama pengiriman, pihak tersebut hanya akan melihat rangkaian karakter acak, bukan informasi kartu yang sebenarnya.
Deteksi penipuan
Sistem deteksi penipuan menganalisis transaksi untuk menemukan pola mencurigakan sebelum transaksi disetujui. Payment gateway bisa menandai aktivitas yang tidak biasa, seperti beberapa pembelian dalam waktu singkat, alamat penagihan yang tidak cocok, atau transaksi yang berasal dari wilayah berisiko tinggi.
Sebagai contoh, kalau pelanggan mencoba melakukan beberapa pemesanan bernilai besar dari alamat IP yang berbeda hanya dalam hitungan menit, payment gateway bisa memblokir transaksi untuk sementara atau meminta verifikasi tambahan.
Settlement
Settlement adalah proses pemindahan dana dari bank pelanggan melalui payment processor dan bank acquirer ke rekening merchant setelah transaksi mendapatkan otorisasi. Otorisasi terjadi dalam waktu yang sangat cepat, sedangkan settlement biasanya membutuhkan waktu 1-3 hari kerja, tergantung pada penyedia layanan dan wilayah.
Setelah pembelian online berhasil, pelanggan bisa langsung melihat transaksi tersebut sebagai tagihan, tapi merchant baru menerima dananya setelah transaksi selesai diproses melalui jaringan perbankan.
Perbedaan payment gateway dan payment processor
Payment gateway berfungsi sebagai antarmuka yang mengumpulkan dan mengirimkan data pembayaran secara aman. Sementara itu, payment processor adalah sistem yang berkomunikasi dengan bank untuk memproses perpindahan dana.
Apabila memiliki toko online, Anda akan lebih sering menggunakan payment gateway. Sistem inilah yang terintegrasi dengan halaman checkout untuk menerima informasi kartu dan mengirimkannya untuk mendapatkan persetujuan dari bank. Di balik proses tersebut, payment processor mengatur rute transaksi antara bank pelanggan dan bank acquirer merchant.
Sederhananya, payment gateway berperan seperti kasir yang menerima informasi pembayaran lalu meneruskannya, sedangkan payment processor adalah sistem akuntansi yang menghubungi bank untuk memastikan apakah pembayaran bisa diproses.
Keduanya bekerja bersama, tapi memiliki fungsi yang berbeda:
| Payment gateway | Payment processor |
|---|---|
| Mengumpulkan dan mengenkripsi informasi pembayaran | Mengirimkan data pembayaran antarbank |
| Menghubungkan website dengan jaringan pembayaran | Berkomunikasi dengan bank penerbit dan bank acquiring |
| Menangani integrasi checkout dan pengalaman pengguna | Mengatur rute transaksi dan perpindahan dana |
| Berfokus pada keamanan data selama pengiriman | Berfokus pada proses clearing dan settlement |
Bagaimana cara kerja payment gateway?
Saat pelanggan melakukan checkout, payment gateway menerima informasi kartu dan mengenkripsinya agar tetap terlindungi selama proses pengiriman.
Data tersebut kemudian diteruskan ke payment processor, yang mengirimkannya melalui jaringan kartu seperti Visa atau Mastercard ke bank penerbit untuk meminta otorisasi. Setelah itu, respons bank dikirim kembali melalui payment processor dan payment gateway ke website.
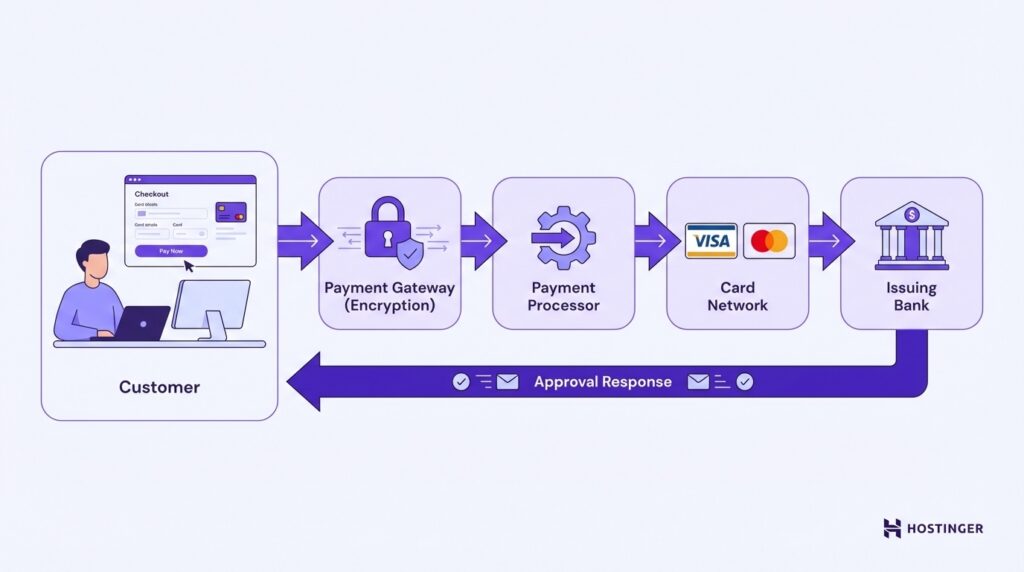
Dari sisi pelanggan, seluruh proses ini berlangsung dalam hitungan detik. Namun, ada beberapa sistem dan pemeriksaan keamanan yang bekerja di balik layar.
Secara umum, prosesnya berlangsung seperti ini:
- Pelanggan memulai pembayaran. Pelanggan memasukkan informasi kartu atau dompet digital saat checkout, lalu mengonfirmasi pembelian.
- Payment gateway mengenkripsi dan mengirimkan data secara aman. Data pembayaran dienkripsi menggunakan protokol keamanan seperti SSL/TLS agar tidak bisa dibaca selama pengiriman. Banyak payment gateway juga menggunakan tokenisasi untuk mengganti nomor kartu dengan token sementara.
- Payment processor mengirimkan permintaan otorisasi. Data yang sudah dienkripsi dikirim ke payment processor, lalu diteruskan ke bank penerbit. Bank akan memeriksa apakah kartu valid serta apakah saldo atau limit kredit yang tersedia mencukupi.
- Bank menyetujui atau menolak transaksi. Bank penerbit mengirimkan respons melalui payment processor ke payment gateway. Dalam hitungan detik, pelanggan akan mengetahui apakah transaksi disetujui atau ditolak.
- Transaksi masuk ke tahap settlement. Setelah mendapatkan otorisasi, transaksi masuk ke tahap settlement untuk memindahkan dana dari bank pelanggan ke rekening merchant.
Proses otorisasi dan autentikasi
Meski sering digunakan dalam satu rangkaian proses, otorisasi dan autentikasi memiliki fungsi yang berbeda.
Autentikasi memverifikasi identitas. Tahap ini memastikan bahwa orang yang melakukan pembayaran memang pemegang kartu yang sah. Misalnya, autentikasi dua faktor, kode sekali pakai, atau verifikasi 3D Secure digunakan untuk memastikan bahwa pelanggan benar-benar memiliki akses ke kartu atau akun tersebut.
Otorisasi menentukan apakah transaksi bisa disetujui. Setelah identitas dikonfirmasi, bank penerbit memeriksa apakah transaksi bisa dilanjutkan. Bank akan memastikan saldo atau limit kredit yang tersedia mencukupi serta kartu tidak diblokir.
Singkatnya, autentikasi menjawab pertanyaan, “Apakah orang ini benar-benar pemegang kartu?” sedangkan otorisasi menjawab, “Apakah transaksi ini bisa disetujui?”
Settlement dan transfer dana
Setelah bank menyetujui transaksi, pembayaran masuk ke tahap settlement. Pelanggan bisa langsung melihat tagihan transaksi, tapi merchant biasanya baru menerima dana dalam satu hingga tiga hari kerja.
Waktu pencairan bergantung pada penyedia layanan. Beberapa layanan, seperti Stripe, bisa menahan sementara sebagian dari hasil penjualan merchant sebagai rolling reserve untuk mengantisipasi kemungkinan refund atau chargeback. Sisa saldo kemudian dicairkan sesuai ketentuan penyedia.
Layanan lain, seperti PayPal, menawarkan pencairan dana instan dengan biaya tambahan. Sementara itu, bank acquirer konvensional biasanya menggunakan siklus clearing secara batch. Artinya, sejumlah transaksi dikelompokkan dan diproses pada waktu tertentu, bukan satu per satu secara instan.
Pada tahap ini, bank memproses pembayaran dan mengirimkan dana ke rekening merchant. Merchant kemudian memastikan bahwa jumlah yang diterima sesuai dengan nilai transaksi yang telah disetujui.
Meski dana sudah masuk ke rekening, pelanggan masih bisa mengajukan sengketa atas transaksi tersebut. Kalau ini terjadi, dana bisa ditarik kembali untuk sementara selama sengketa ditinjau. Karena itu, penting untuk menyimpan catatan transaksi dengan lengkap dan rapi.
Jenis-jenis payment gateway
Payment gateway bisa dibedakan berdasarkan cara pembayaran diproses, yaitu hosted atau self-hosted, serta berdasarkan cakupan geografisnya, yaitu lokal atau global.
Setiap jenis memiliki mekanisme pemrosesan pembayaran, tingkat kendali atas pengalaman checkout, serta tanggung jawab keamanan dan kepatuhan yang berbeda.
Hosted payment gateway
Hosted payment gateway mengalihkan pelanggan dari website merchant ke halaman aman milik penyedia layanan untuk menyelesaikan pembayaran.
Saat pelanggan mengklik “Bayar”, pelanggan akan diarahkan ke halaman checkout yang dikelola penyedia payment gateway. Setelah memasukkan informasi pembayaran dan menyelesaikan transaksi, pelanggan akan diarahkan kembali ke toko online.
Kelebihan hosted payment gateway:
- Proses penyiapan lebih cepat
- Kompleksitas teknis lebih rendah
- Kepatuhan PCI ditangani oleh penyedia layanan
Kekurangan hosted payment gateway:
- Kontrol atas desain checkout lebih terbatas
- Perpindahan ke halaman lain bisa mengganggu pengalaman pelanggan
Contoh hosted payment gateway antara lain PayPal dan Shopify Payments. Dengan model ini, proses pembayaran berlangsung melalui halaman checkout aman yang dikelola penyedia layanan.
Self-hosted atau integrated payment gateway
Self-hosted atau integrated payment gateway memungkinkan pelanggan memasukkan informasi pembayaran langsung di website merchant.
Alih-alih mengarahkan pelanggan ke halaman checkout eksternal, formulir pembayaran ditampilkan langsung di toko online. Data kartu dikumpulkan melalui website, lalu dikirimkan secara aman ke payment processor untuk mendapatkan otorisasi.
Kelebihan self-hosted atau integrated payment gateway:
- Kontrol penuh atas desain dan branding checkout
- Pengalaman pelanggan lebih mulus tanpa pengalihan halaman
- Lebih fleksibel untuk pengembangan fitur kustom
Kekurangan self-hosted atau integrated payment gateway:
- Kompleksitas teknis lebih tinggi
- Tanggung jawab terhadap kepatuhan PCI lebih besar
- Pengelolaan keamanan membutuhkan perhatian lebih
Dengan model ini, bisnis terlibat lebih langsung dalam penanganan data pembayaran. Meskipun informasi sensitif sudah ditokenisasi atau dikirimkan secara aman, Anda tetap harus memastikan website memenuhi standar keamanan dan persyaratan kepatuhan yang berlaku.
Payment gateway lokal vs. global
Payment gateway lokal dirancang untuk memproses pembayaran di negara atau wilayah tertentu, sedangkan payment gateway global bisa menangani pembayaran di berbagai negara dan mata uang.
Payment gateway lokal berfokus pada satu pasar. Jenis ini mendukung mata uang setempat, terhubung dengan bank domestik, serta menyediakan metode pembayaran regional yang sudah dikenal dan dipercaya pelanggan.
Sebagai contoh, Paystack beroperasi di beberapa wilayah Afrika dan mendukung kartu lokal serta transfer bank. Sementara itu, Razorpay dirancang untuk pasar India dengan dukungan UPI, kartu domestik, dan sistem perbankan lokal.
Kalau sebagian besar pelanggan berada di satu negara, payment gateway lokal biasanya bisa memberikan tingkat persetujuan transaksi yang lebih tinggi dan pengalaman checkout yang lebih lancar karena lebih sesuai dengan kebiasaan pembayaran dan regulasi setempat.
Payment gateway global seperti Adyen mendukung transaksi lintas negara. Dengan satu sistem terintegrasi, bisnis bisa menerima pembayaran dalam berbagai mata uang dan melayani pelanggan di sejumlah negara.
Regulasi pembayaran berbeda-beda di setiap wilayah. Di Uni Eropa, misalnya, penyedia layanan pembayaran wajib mematuhi Revised Payment Services Directive (PSD2). Regulasi ini mewajibkan Strong Customer Authentication (SCA), sehingga pelanggan mungkin perlu mengonfirmasi identitas melalui dua langkah verifikasi, seperti kata sandi dan kode sekali pakai.
Beberapa negara juga mewajibkan penyimpanan data pembayaran secara lokal atau menerapkan standar pemantauan penipuan yang ketat. Agar bisa memproses pembayaran secara sah, payment gateway harus mematuhi regulasi yang berlaku di pasar tempat bisnis beroperasi.
Pilihan antara payment gateway lokal dan global bergantung pada pasar yang dilayani dan rencana pertumbuhan bisnis. Berikut perbedaan utamanya:
| Fitur | Payment gateway lokal | Payment gateway global |
|---|---|---|
| Cakupan geografis | Beroperasi di satu negara atau wilayah | Beroperasi di berbagai negara |
| Dukungan mata uang | Terutama mata uang lokal | Berbagai mata uang |
| Metode pembayaran | Metode pembayaran yang umum digunakan di wilayah setempat | Kombinasi metode pembayaran global dan lokal |
| Fokus kepatuhan | Regulasi lokal | Persyaratan regulasi di berbagai wilayah |
| Kompleksitas penyiapan | Umumnya lebih sederhana | Lebih kompleks |
| Dukungan ekspansi | Terbatas pada pasar lokal | Dirancang untuk ekspansi internasional |
| Potensi biaya | Biaya biasanya lebih optimal untuk transaksi lokal | Bisa mencakup biaya transaksi lintas negara dan konversi mata uang |
Hal yang perlu dipertimbangkan saat memilih payment gateway
Pemilihan payment gateway akan memengaruhi biaya operasional, pengalaman pelanggan, dan kemampuan bisnis untuk berkembang dalam jangka panjang. Sebelum mengintegrasikannya ke toko online, pertimbangkan faktor-faktor berikut:
- Biaya. Hitung total biaya bulanan, bukan hanya biaya per transaksi. Perhitungkan juga biaya transaksi lintas negara, biaya konversi mata uang, chargeback, serta kebijakan refund.
- Fitur keamanan. Pastikan payment gateway mematuhi standar PCI serta menggunakan enkripsi dan tokenisasi. Periksa juga ketersediaan fitur deteksi penipuan, 3D Secure, serta dukungan terhadap regulasi seperti SCA kalau bisnis beroperasi di wilayah yang mewajibkannya.
- Layanan pelanggan. Sebelum memilih penyedia, uji kualitas layanan dukungannya dengan mengajukan pertanyaan prapenjualan. Perhatikan kecepatan dan kejelasan respons. Kalau bisnis sangat bergantung pada kelancaran pembayaran, prioritaskan penyedia yang menawarkan dukungan 24/7.
- Dukungan API dan plugin. Pastikan payment gateway bisa diintegrasikan dengan platform melalui plugin resmi atau API. Sebelum diluncurkan, uji seluruh alur checkout, termasuk skenario pembayaran gagal dan refund.
- Waktu pencairan dana. Periksa berapa lama waktu yang dibutuhkan hingga dana diterima dan apakah penyedia menerapkan rolling reserve. Keterlambatan atau penahanan dana bisa memengaruhi arus kas, jadi pilih penyedia dengan ketentuan pencairan yang jelas dan dapat diprediksi.
- Kepercayaan pelanggan. Sediakan metode pembayaran yang sudah dikenal dan disukai pelanggan. Untuk menentukannya, periksa opsi pembayaran yang digunakan kompetitor atau analisis data bisnis sendiri. Metode yang familiar bagi pelanggan bisa mengurangi hambatan saat checkout dan meningkatkan tingkat konversi.
Beberapa penyedia tetap mengenakan biaya transaksi awal meskipun Anda melakukan refund. Kalau bisnis sering memproses refund, kebijakan ini bisa meningkatkan biaya pemrosesan transaksi secara signifikan.
Menyiapkan strategi pembayaran online untuk jangka panjang
Pemilihan payment gateway memengaruhi kepercayaan pelanggan terhadap toko online, cara bisnis mengelola risiko, dan kemudahan untuk berkembang.
Saat memasukkan informasi kartu, pelanggan memercayakan data keuangan mereka kepada bisnis Anda. Kepercayaan tersebut dibangun melalui penerapan langkah-langkah keamanan ecommerce yang terlihat oleh pelanggan, kinerja sistem yang andal, kepatuhan terhadap PCI, serta pengalaman checkout yang konsisten.
Ekosistem pembayaran juga terus berubah. Modus penipuan terus berkembang, regulasi semakin ketat, dan pelanggan mengharapkan transparansi yang lebih besar terkait biaya serta perlindungan data.
Agar strategi pembayaran tetap siap menghadapi perubahan, tinjau beberapa aspek berikut secara berkala:
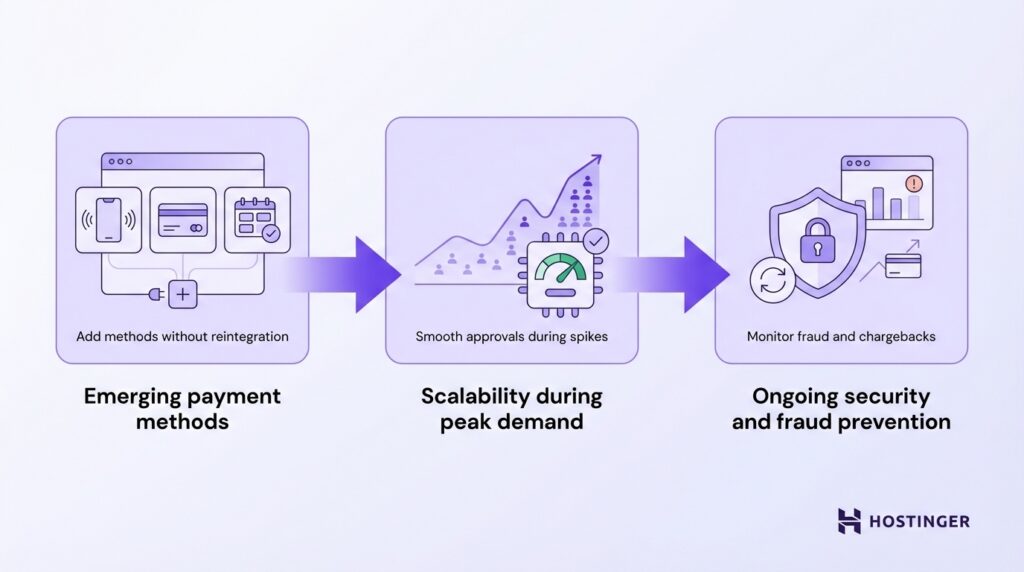
- Metode pembayaran yang sedang berkembang. Pastikan payment gateway mendukung opsi yang semakin banyak digunakan, seperti dompet digital dan layanan buy now, pay later. Pilih penyedia yang bisa menambahkan metode pembayaran baru tanpa mengharuskan integrasi ulang secara menyeluruh.
- Skalabilitas saat permintaan meningkat. Pastikan payment gateway mampu menangani lonjakan traffic saat periode promo atau peluncuran produk tanpa memperlambat proses persetujuan transaksi atau menimbulkan error saat checkout.
- Keamanan dan pencegahan penipuan secara berkelanjutan. Pastikan penyedia rutin melakukan pembaruan sistem keamanan dan memantau potensi penipuan. Tinjau data transaksi secara berkala untuk mendeteksi pola yang tidak biasa atau peningkatan chargeback.
Tinjau kembali keamanan payment gateway setidaknya setahun sekali atau setiap kali model bisnis berubah. Ekspansi ke pasar baru, peningkatan volume transaksi, atau penambahan jenis pembayaran baru mungkin membutuhkan fitur atau kemampuan tambahan dari payment gateway.
Strategi pembayaran yang siap menghadapi perubahan perlu didukung oleh fleksibilitas, pencegahan penipuan, kepatuhan, dan kepercayaan pelanggan. Karena itu, pemilihan payment gateway perlu dipandang sebagai keputusan infrastruktur jangka panjang, bukan sekadar keputusan tentang fitur checkout.
Artikel ini diterjemahkan dari What is a payment gateway and how does it work?, dengan versi asli dalam bahasa Inggris.
Semua konten tutorial di website ini telah melalui peninjauan menyeluruh sesuai standar dan komitmen editorial Hostinger.

Faradilla, yang lebih akrab disapa Ninda, sudah berpengalaman selama 10 tahun sebagai linguist dan 5 tahun sebagai Content Marketing Specialist di Hostinger. Ia suka mengikuti tren teknologi, digital marketing, dan belajar bahasa. Melalui tutorial Hostinger ini, Ninda ingin berbagi informasi dan membantu pembaca mengatasi masalah yang dialami. Kenali Ninda lebih dekat di LinkedIn.

Komentar
0 responses